Entweder liegt Gold oder der Markt bei den Zinsprognosen der Fed „falsch“
Die Goldpreise legten am Mittwoch kräftig zu und machten damit den Großteil des zuvor in dieser Woche verzeichneten Einbruchs um 100 Dollar wieder wett, da die Rohölpreise fielen und die Renditen von Staatsanleihen vor der für September anstehenden Entscheidung der US-Notenbank (Fed) über die Dollar-Zinssätze von ihren seit Jahrzehnten nicht mehr gesehenen Höchstständen zurückgingen. Es wird fast einhellig erwartet, dass die Fed die Zinsen zum ersten Mal seit Juli 2023 anheben wird.
Der ehemalige Fed-Vorsitzende Jerome Powell führte den geldpolitischen Ausschuss FOMC daraufhin zu sechs Zinssenkungen bis Dezember 2025, wurde jedoch wiederholt vom wiedergewählten US-Präsidenten Trump dafür kritisiert, dass er die Zinsen nicht schneller oder stärker gesenkt habe.
Die Fed unter Powells Nachfolger Kevin Warsh – der von Trump an dem Tag nominiert wurde, an dem der Goldpreis im Januar dieses Jahres sein aktuelles Allzeithoch von fast 5.600 US-Dollar pro Feinunze erreichte – weist nun laut den von der Derivatebörse CME mit ihrem FedWatch-Tool erfassten Handelsdaten für Fed-Funds-Futures eine Wahrscheinlichkeit von 93 % für eine Zinserhöhung heute auf.
Der Marktkonsens prognostiziert zudem eine weitere Anhebung um 25 Basispunkte bis zum Jahresende.
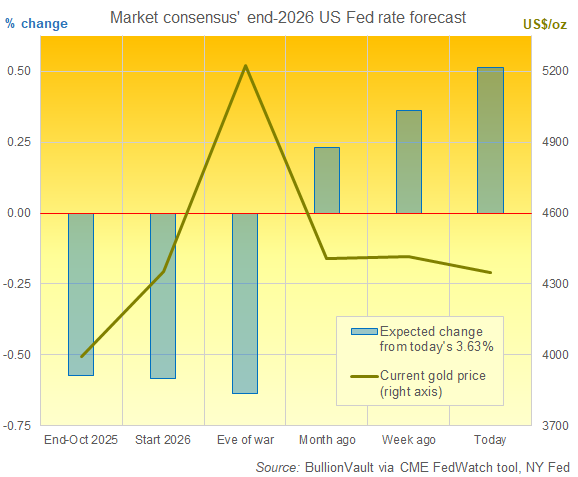
„Gold signalisiert, dass die Fed innerhalb von sechs Monaten einmal die Zinsen anheben sollte; der breitere Markt geht hingegen von zwei Anhebungen aus“, heißt es in einer Mitteilung des Edelmetallstrategen Nicky Shiels vom Schweizer Edelmetallveredelungs- und Finanzkonzern MKS Pamp, in der ein Modell der Goldpreise im Vergleich zu den Fed-Zinserwartungen dargestellt wird, das darauf hindeutet, dass das Metall entweder überbewertet ist oder der Zinsmarkt falsch liegt.
So oder so: „Die realen Leitzinsen sind angesichts einer [Inflationsrate von] 3,7 %“ – gemessen am derzeit von der Fed bevorzugten PCE-Maß – „kaum positiv“, so Shiels. „Der Zinserhöhungszyklus ist nicht restriktiv, sondern dient lediglich dem Aufholen.“
Die Inflation hielt sich im Juli jedoch nahe dem 5-Jahres-Tief von 2,3 % pro Jahr, gemessen am „Trimmed Mean PCE“, den Warsh bevorzugt. Doch ebenso wie die Erwartungen für die Tagesgeldsätze sind auch die langfristigen Kreditkosten am Anleihemarkt in die Höhe geschnellt und schlossen gestern Abend bei der 10-jährigen US-Staatsanleihe erstmals seit dem 19. Juli 2007 bei 5,00 % pro Jahr.
Das war knapp drei Wochen, bevor eine globale Kreditklemme vor der bevorstehenden Finanzkrise warnte.
„[Zwar] hat ein eher restriktiver Zinsausblick das Interesse der Anleger gedämpft“, so das Fachberatungsunternehmen Metals Focus, „doch haben die kräftigen Käufe der Zentralbanken im Juli und August den Goldpreisen wichtige Unterstützung geboten.“
Diese Einschätzung deckt sich mit den Beobachtungen anderer Analysten, die auf den Konflikt zwischen dem kurzfristigen Druck durch Zinserwartungen und den geopolitischen Einflussfaktoren für Gold hinweisen.
Nachdem der Goldpreis in US-Dollar am Montag auf ein 5-Wochen-Tief von 4.254 US-Dollar pro Unze gefallen war, erreichte er heute einen Höchststand von 4.360 US-Dollar, obwohl die US-Währung am Devisenmarkt angesichts starker US-Einzelhandelsumsätze erneut zulegte, bevor er wieder um 25 US-Dollar nachgab.
Der Goldpreis in Euro erreichte einen Höchststand von 3.779 Euro, was 2,4 % über dem Tiefststand vom Montag lag, während der britische Goldpreis in Pfund pro Unze im Vorfeld der Zinsentscheidung der Bank of England am Donnerstag auf fast 3.240 Pfund stieg, bevor er um 15 Pfund nachgab.
Auch Silber legte kräftig zu und gab dann wieder nach; es erreichte einen Höchststand von 64,93 US-Dollar pro Feinunze – mehr als 4,1 % über dem 5-Wochen-Tief vom Montag –, bevor es um 60 Cent nachgab.
US-Aktien erholten sich vom 7-Wochen-Tief des S&P-500-Index der vergangenen Nacht, und die US-Kupferpreise stiegen gegenüber dem 7-Wochen-Tief vom Montag weiter an, während Brent-Rohöl um 1,3 % nachgab, sich aber über 100 US-Dollar pro Barrel hielt.





 RSS Newsfeeds
