Gold gibt nach schwachen US-Arbeitsmarktdaten Gewinne ab, ETF-Nachfrage trotz hoher Anleiherenditen stabil
Die Goldpreise stiegen am Freitag, nachdem der schwächer als erwartet ausgefallene US-Arbeitsmarktbericht die Anleiherenditen und den Dollar nach unten gedrückt hatte, gaben diese Gewinne jedoch später wieder größtenteils ab. Obwohl die langfristigen US-Zinsen angesichts der Sorgen über die hohe Staatsverschuldung weiterhin nahe ihren Mehrjahreshochs liegen, notiert Gold weiterhin auf historisch hohen Niveaus, gestützt durch eine robuste Anlage-Nachfrage, einschließlich anhaltender Zuflüsse in goldgedeckte ETFs, schreibt Atsuko Whitehouse bei BullionVault.
Der Spotpreis für Gold stieg unmittelbar nach Bekanntgabe der Daten um 0,9 % auf 4.216 US-Dollar pro Unze, gab später im Tagesverlauf jedoch einen Großteil des Anstiegs wieder ab. Durch diese Bewegung verringerte sich der wöchentliche Rückgang zunächst auf 1,1 %. Damit lag Gold weiterhin in der Nähe seines damaligen Allzeithochs, das im Dezember 2025 erreicht worden war. Im September war das gelbe Metall um 8,5 % gefallen, als der Dollar zulegte und die Rohölpreise stiegen.
Der Dollar-Index – ein Maß für den Wert der US-Währung gegenüber ihren wichtigsten Gegenwährungen – gab am Freitag nach der Veröffentlichung des US-Arbeitsmarktberichts leicht nach, nachdem er im September um 1,75 % gestiegen war. Die Renditen zehnjähriger US-Staatsanleihen – ein Referenzzinssatz für staatliche sowie viele Finanz- und gewerbliche Kreditkosten – fielen nach Bekanntgabe der Daten ebenfalls und gaben ihr am Donnerstag erreichtes 24-Jahres-Hoch von rund 5,35 % wieder ab. Die Referenzrendite war im September um 53,5 Basispunkte bzw. 11,2 % gestiegen.
Auch die Realzinsen stiegen stark an, wobei die Renditen 10-jähriger TIPS im September ihren stärksten monatlichen Anstieg seit vier Jahren verzeichneten.
„Angesichts des sprunghaften Anstiegs der US-Renditen und des US-Dollars sollte Gold laut einem Regressionsmodell deutlich niedriger notieren“, sagte Nicky Shiels, Leiter Research & Metals Strategy bei MKS PAMP SA, und fügte hinzu, dass die tatsächliche „Entwertungsprämie“ bei etwa 840 $/oz liege.
Im September stiegen die Bestände bei SPDR Gold Shares (NYSEArca: GLD) und iShares Gold Trust (NYSEArca: IAU), den beiden weltweit größten Gold-ETFs, zum ersten Mal seit Februar im selben Monat an. Die Bestände des GLD stiegen um 13,3 Tonnen (1,3 %) und verzeichneten damit den dritten monatlichen Anstieg in Folge, während die Bestände des IAU um 3,0 Tonnen (0,7 %) zunahmen – ihr erster monatlicher Zuwachs seit April.
Diese moderaten Zuflüsse setzten sich im Oktober fort: Die Bestände des GLD und des IAU stiegen in dieser Woche bis einschließlich Donnerstag um 0,2 % bzw. 0,1 %.
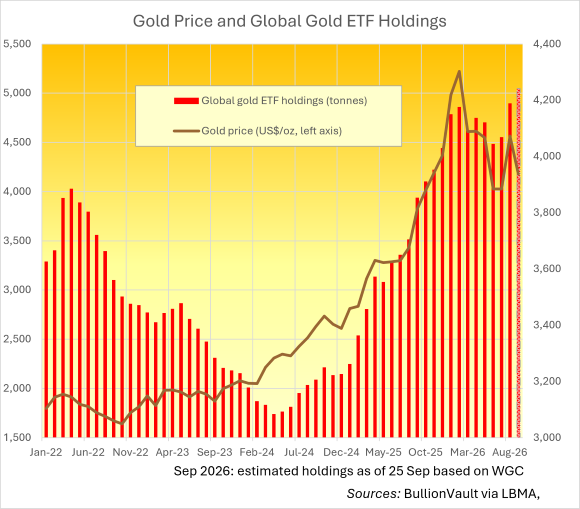
Die Widerstandsfähigkeit der ETF-Anlage-Nachfrage zeigte sich auch weltweit. Daten des World Gold Council zeigen, dass die weltweiten Gold-ETF-Bestände bereits Ende August einen Rekordwert von 4.189 Tonnen erreicht hatten. In den vier Wochen bis zum 25. September verzeichneten die weltweiten Gold-ETFs dann Nettozuflüsse von rund 52 Tonnen, was darauf hindeutet, dass die Bestände trotz des starken Anstiegs der Anleiherenditen und des Rückgangs der Goldpreise im Laufe des Monats auf Rekordniveau blieben.
„Im September zeigte sich eine auffällige Divergenz zwischen Gold und der Investitionsnachfrage“, sagte Ole Hansen, Rohstoffstratege bei der Derivateplattform Saxo Bank.
„Die anhaltenden Zuflüsse deuten darauf hin, dass die Anleger über die unmittelbaren Gegenwinde durch höhere Realrenditen hinausblickten und sich stattdessen darauf konzentrierten, was diese höheren Kreditkosten letztendlich für die fiskalische Nachhaltigkeit und die bereits hohen Staatsschulden bedeuten könnten“, fuhr Hansen fort.
Die Sorgen um die Haushaltslage Frankreichs verschärften sich in dieser Woche, nachdem die Regierung ihren Haushalt für 2027 vorgelegt hatte, der Ausgabenkürzungen und Steuererhöhungen zur Reduzierung des Defizits vorsieht. Die Staatsverschuldung Frankreichs erreichte zum Ende des zweiten Quartals 3,60 Billionen Euro bzw. 119 % des BIP, während die Regierung plant, im Jahr 2027 Anleihen im Rekordvolumen von 340 Milliarden Euro zu emittieren. Die Bekanntgabe des Haushalts erfolgte zudem vor dem Hintergrund landesweiter Proteste und Streiks, bei denen Studenten und Beschäftigte des öffentlichen Dienstes gegen geplante Ausgabenkürzungen und andere Missstände demonstrierten – teilweise kam es dabei zu gewalttätigen Ausschreitungen.
Die Rendite 10-jähriger französischer Staatsanleihen stieg auf den höchsten Stand seit 2002 und erreichte am Donnerstag 4,96 %, während sich der Spread gegenüber deutschen Bundesanleihen auf den höchsten Stand seit der Staatsschuldenkrise in der Eurozone im Jahr 2012 ausweitete.
Am selben Tag stieg die Rendite 30-jähriger britischer Staatsanleihen vor dem Hintergrund allgemeiner Sorgen um die Inflation und die Haushaltslage erstmals seit 1998 kurzzeitig über 6 %; die Rendite 10-jähriger japanischer Staatsanleihen stieg auf rund 3,1 % und näherte sich damit einem Mehrjahreshöchststand, und die Rendite 10-jähriger italienischer Staatsanleihen kletterte auf 4,69 %.
Auch die Staatsverschuldung bleibt in diesen Volkswirtschaften auf einem hohen Niveau: Die Bruttostaatsverschuldung liegt im Vereinigten Königreich bei rund 100 % des BIP und wird laut IWF im Jahr 2026 in Japan auf rund 207 % und in Italien auf 138 % geschätzt.
Die Zahl der Beschäftigten außerhalb der Landwirtschaft in den USA stieg im September um lediglich 29.000 und lag damit deutlich unter den Prognosen von rund 90.000, während die Arbeitslosenquote von 4,1 % auf 4,2 % anstieg. Auch die durchschnittlichen Stundenlöhne fielen schwächer aus als erwartet und stiegen im Monatsvergleich um 0,1 % sowie im Jahresvergleich um 3,0 %, während Prognosen von 0,3 % bzw. 3,2 % ausgegangen waren. Der Beschäftigungszuwachs im August wurde zudem von den zuvor gemeldeten 162.000 auf 133.000 nach unten korrigiert, was die Anzeichen für eine Abkühlung des US-Arbeitsmarktes weiter verstärkt.
Die schwächeren Daten dämpften die Erwartungen hinsichtlich einer weiteren Zinserhöhung durch die Federal Reserve bei ihrer Sitzung im Oktober; die Terminmärkte schätzten die Wahrscheinlichkeit nach der Veröffentlichung auf unter 20 %, nachdem sie zuvor noch bei über 25 % gelegen hatte. Dennoch preisten die Märkte weiterhin eine Wahrscheinlichkeit von über 70 % für mindestens eine weitere Zinserhöhung bis Dezember ein.
Die Ölpreise fielen am Freitag um mehr als 2 %, wobei Brent-Rohöl unter 100 US-Dollar pro Barrel rutschte, nachdem Berichte bekannt wurden, dass europäische Länder über zusätzliche Freigaben von Diesel und Rohöl aus den Vorräten diskutierten, während sich die Öllieferungen aus dem Nahen Osten weiter erholten.
Dies folgte auf einen starken Anstieg am Donnerstag, als Brent um mehr als 4 % zulegte und über 102 US-Dollar pro Barrel schloss, nachdem Berichte bekannt wurden, dass die USA einen dritten Flugzeugträger und bis zu 10.000 zusätzliche Soldaten in den Nahen Osten entsenden würden, während Präsident Donald Trump erneute Angriffe gegen den Iran in Erwägung zog. Chinas Aussetzung der Exporte von Ölprodukten verstärkte die Sorgen über eine Verknappung der weltweiten Kraftstoffvorräte.
Die Preise für Silber, das in erster Linie ein Industriemetall ist und dessen jährliche Nachfrage zu fast 60 % aus industriellen Anwendungen stammt, stiegen unmittelbar nach der Veröffentlichung der US-Arbeitsmarktdaten ebenfalls um 1,1 % auf 61,87 US-Dollar pro Unze, gaben diese Gewinne jedoch im weiteren Verlauf der Sitzung wieder ab. Das graue Metall verlor im September 13,6 %. Damit lag der Kurs des Metalls weiterhin in der Nähe seines damaligen Allzeithochs, das im Dezember 2025 erreicht worden war.





 RSS Newsfeeds
