Gold legt zu, Silber hingegen nicht – Diesel verbessert die Chancen der Demokraten bei den Zwischenwahlen
Die Goldpreise erholten sich am Donnerstag von den gestrigen neuen 9-Wochen-Tiefstständen und stiegen wieder über 4.100 US-Dollar pro Feinunze, da sich der Einbruch der Kurse westlicher Staatsanleihen nach einer erfolgreichen Auktion neuer US-Staatsanleihen zu den höchsten Zinskosten seit dem Jahr 2000 stabilisierte.
Der Silberpreis konnte nicht im Sog des Goldes mitziehen; das industriell bedeutendere Edelmetall notierte bei der Londoner „Benchmark“-Auktion zur Mittagszeit den zweiten Tag in Folge unter 60 Dollar pro Unze.
Die asiatischen und anschließend auch die europäischen Aktienmärkte verzeichneten starke Kursverluste, als die Rohölpreise in die Höhe schossen, nachdem die vom Iran unterstützte Houthi-Miliz Raketen auf die saudische Hauptstadt Riad abgefeuert hatte, und der Dollar an den Devisenmärkten erneut das gestrige 17-Monats-Hoch erreichte.
Die Preise an US-Tankstellen blieben unterdessen stabil, wie Daten der American Automobile Association zeigen: Diesel kostete heute im Durchschnitt fast so viel wie beim Rekordhoch vom September von 6,50 Dollar pro Gallone.
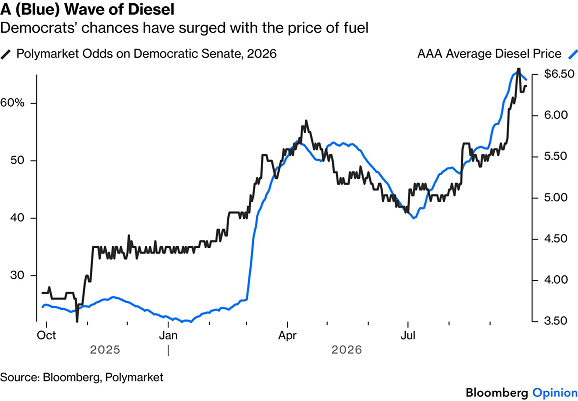
Diese Grafik bedarf keiner weiteren Erläuterung, sagte der Bloomberg-Kolumnist John Authers letzte Woche und verglich dabei den Dieselpreis für US-Autofahrer mit den von Polymarket berechneten Gewinnchancen der Demokratischen Partei auf den Sieg im US-Senat bei den Zwischenwahlen im nächsten Monat.
Sie zeigt, dass die republikanische Regierung unter Donald Trump – die es versäumt hat, internationale Beobachter zur Wahl am 3. November einzuladen, was weithin als ein Schritt beschrieben wird, den sonst nur Weißrussland und Russland unternehmen – „ihren Gegnern unnötigerweise eine mächtige politische Waffe in die Hand gibt“.
Weitere Zinserhöhungen der Federal Reserve nach der Anhebung im letzten Monat „müssen nicht bei aufeinanderfolgenden Sitzungen erfolgen“, sagte Fed-Gouverneur Christopher Waller heute auf dem Forum der türkischen Zentralbank in Istanbul.
„Sie sollten jedoch innerhalb eines akzeptablen Zeitraums umgesetzt werden“, um die Inflation einzudämmen – ein Punkt, auf den sich der geldpolitische Ausschuss der Fed im September laut dem am Mittwoch veröffentlichten Sitzungsprotokoll geeinigt hatte.
Heute stieg die Wahrscheinlichkeit einer Zinserhöhung durch die Fed bei der Oktober-Sitzung wieder auf über 1 zu 5, während die Konsensprognose laut dem FedWatch-Tool der CME-Derivatebörse den Leitzins der Fed zum Jahresende auf 4,13 % schätzt, was mit der eigenen Konsensprognose der US-Notenbank übereinstimmt.
Diese Prognose lag an Silvester noch bei 3,4 %, und der Markt ging Ende Februar – am Tag vor dem Angriff der USA und Israels auf den Iran und dem höchsten monatlichen Schlusskurs für Goldbarren in der Geschichte bei 5.222 US-Dollar – von 2,99 % aus.
Das US-Finanzministerium nahm am Mittwoch bei einer Emission von 10-jährigen Anleihen 39 Milliarden US-Dollar ein und verzeichnete dabei, wie Anleihehändler es nannten, eine „starke Nachfrage“, sicherte sich jedoch mit 5,30 % p. a. den höchsten Zinssatz seit mehr als einem Vierteljahrhundert; die heutige Emission von 30-jährigen Anleihen im Wert von 22 Milliarden US-Dollar dürfte rund 5,65 % kosten.
Da sich der Druck durch steigende Zinsen nun verstärkt, „lassen US-Large-Caps die Lage [am Aktienmarkt] erneut besser aussehen, als sie unter der Oberfläche tatsächlich ist“, sagt der britische Anlageanalyst und ehemalige HSBC-Fondsmanager Charles Morris und merkt an, dass „nur sehr wenige Aktien steigen und viel mehr fallen“.
Der New Yorker S&P-500-Index, der heute nur 0,4 % unter dem Rekordhoch vom Dienstag eröffnete, umfasst derzeit kaum jede fünfte Aktie, die über ihrem gleitenden 200-Tage-Durchschnitt notiert, und nur 13,0 % über dem gleitenden 50-Tage-Durchschnitt.
Beide Anteile sind laut StreetStats gegenüber rund 70 % Mitte August gesunken.
Die Weltwirtschaft „befände sich in einer Rezession“, gäbe es nicht die Investitionsausgaben der KI-Hyperscaler, schätzt Salman Ahmed, Makrostratege beim 1,2 Billionen Dollar schweren Vermögensverwalter Fidelity International, der von der britischen „Investment Week“ zitiert wird.
„Die [US-]Gewinnsaison für das dritte Quartal beginnt am Dienstag mit den Großbanken“, sagt Authers von Bloomberg. „Da so viel von [diesen] Zahlen abhängt, könnten sie möglicherweise nicht ausreichen, um die Aktienrallye am Laufen zu halten.“
Frankreichs Partner in der Europäischen Union wollten sich unterdessen heute der Europäischen Zentralbank anschließen und Paris dazu drängen, den Haushalt für 2027 bereits jetzt zu verabschieden, um die Kurse seiner OATS-Anleihen zu stützen, wie Reuters berichtet, und damit Frankreichs Kreditkosten zu senken.
Die Renditen französischer Staatsanleihen, die derzeit auf dem höchsten Stand seit 2002 liegen und bei denen Paris bereits vor den Präsidentschaftswahlen im nächsten Jahr ein Haushaltsdefizit von 5 % prognostiziert, weisen den größten Spread gegenüber vergleichbaren deutschen Anleihen seit der Eurokrise von 2012 auf.
Die meisten Schulen in Frankreich haben am Donnerstag wieder geöffnet, nachdem es tagelang zu zunehmend gewalttätigen Protesten gegen schlechte Ausstattung und den Ausstieg von Lehrkräften aus dem Beruf gekommen war. Da jedoch die Spitzenkandidatin der Rechten im Präsidentschaftswahlkampf, Marine Le Pen, verspricht, die Ausgaben zu kürzen, sollte sie nächstes Jahr den Élysée-Palast gewinnen, wurde laut „Le Figaro“ für Dienstag ein weiterer „Aktionstag“ ausgerufen.





 RSS Newsfeeds
